Seedha jawab pehle: minimum due ek suvidha hai — bank ki, aapki nahi
"Dost, is mahine thoda tight hai, sirf minimum due bhar deta hoon — baaki agle mahine de dunga." Ye ek line lakhon card users har mahine kehte hain, aur sunne me bilkul sahi lagti hai. Aakhir bank khud hi to keh raha hai: itna bharo, koi late fee nahi, koi dikkat nahi.
Dikkat bas itni hai ki bank ye nahi batata ki usi "chhoti si rakam" ke peeche kitna bada bill khada ho jayega. Neeche hum ek saaf example ka pura mahina-dar-mahina hisaab rakh rahe hain — koi anumaan nahi, sirf ganit. Aur end me wahi raasta bhi, jisse yahi karz 48 saal ki jagah 14 mahine me khatm ho jata hai.
Minimum due kya hota hai?
Har mahine card ka statement aata hai aur us par do number sabse badhe hote hain:
- Total Amount Due — aapka pura bill. Yahi asal dena hai.
- Minimum Amount Due (MAD) — sabse chhoti rakam, jo due date tak bharne se late fee nahi lagti aur khaata "current" rehta hai.
Aam taur par minimum due bakaye ka lagbhag 5 percent hota hai, usme chale hue EMI, fees aur tax jud sakte hain. 50,000 ke bill par minimum due banta hai sirf 2,603 rupaye ke aas-paas (hamare example me pehle mahine ka exact hisaab neeche hai). Bank ka kaam khatm — use apna paisa interest ke roop me milta rahega. Ab aapki baari samajhne ki hai ki aage hota kya hai.
Jaal kahan chhupa hai? — interest ka asli khel
Credit card ka interest Bharat me sabse mehenga karz mana jata hai. Aam rates hain 3 se 3.75 percent prati mahina — yani saal ke 36 se 45 percent. Is par 18 percent GST alag se, kyunki interest bhi ek "service" hai sarkar ki nazar me.
Do aur baatein jo aksar logon ko der se samajh aati hain:
- Interest-free period khatm: Jo 45-50 din ka bina-interest wala samay milta hai, wo sirf tab hai jab pichhla bill pura bhara ho. Ek baar ghata hua bill aage badha, to nayi kharid par pehle din se interest.
- Interest kharid ki taareekh se: Kai cards par poora bill na bharne par interest due date se nahi, kharid ki taareekh se gina jata hai. Exact tareeka har card ki sharton (MITC) me likha hota hai — ek baar padhna banta hai.
Example ki shartein — saaf aur khuli
Pehla mahina — jaal ki pehli chaal
50,000 ka bill aaya. Pehla mahina dekhiye, kyunki poora khel yahin samajh aa jata hai:
| Cheez | Hisaab | Rakam |
|---|---|---|
| Bakaya (bill) | — | ₹50,000 |
| Interest | 50,000 ka 3.5 percent | ₹1,750 |
| GST | 1,750 ka 18 percent | ₹315 |
| Naya kul bakaya | 50,000 + 1,750 + 315 | ₹52,065 |
| Minimum due bhara | 52,065 ka 5 percent | ₹2,603 |
| Asli karz kata | 2,603 − 1,750 − 315 | sirf ₹538 |
Padhiye dobara: aapne 2,603 rupaye bhare, aur aapka karz ghata sirf 538 rupaye. Baaki 2,065 rupaye interest aur GST nigal gaya. Aap bill ka 5 percent bhar rahe ho, karz ghata hai lagbhag 1 percent. Yahi anupaat is jaal ko itna lamba kheenchta hai.
Mahina-dar-mahina: pehle 6 mahine
| Mahina | Interest + GST | Minimum bhara | Mahina-akhir bakaya |
|---|---|---|---|
| 1 | ₹2,065 | ₹2,603 | ₹49,462 |
| 2 | ₹2,043 | ₹2,575 | ₹48,929 |
| 3 | ₹2,021 | ₹2,548 | ₹48,403 |
| 4 | ₹1,999 | ₹2,520 | ₹47,882 |
| 5 | ₹1,978 | ₹2,493 | ₹47,366 |
| 6 | ₹1,956 | ₹2,466 | ₹46,856 |
Ek cheez notice ki? Minimum due bhi har mahine chhota hota ja raha hai — kyunki wo ghate hue bakaye ka 5 percent hai. Yani jaise-jaise karz dheere ghata hai, aapka payment bhi dheere ho jata hai. System aapko kabhi zor se dhakka hi nahi deta — bas latkaye rakhta hai.
Saalon ka spiral — poora hisaab
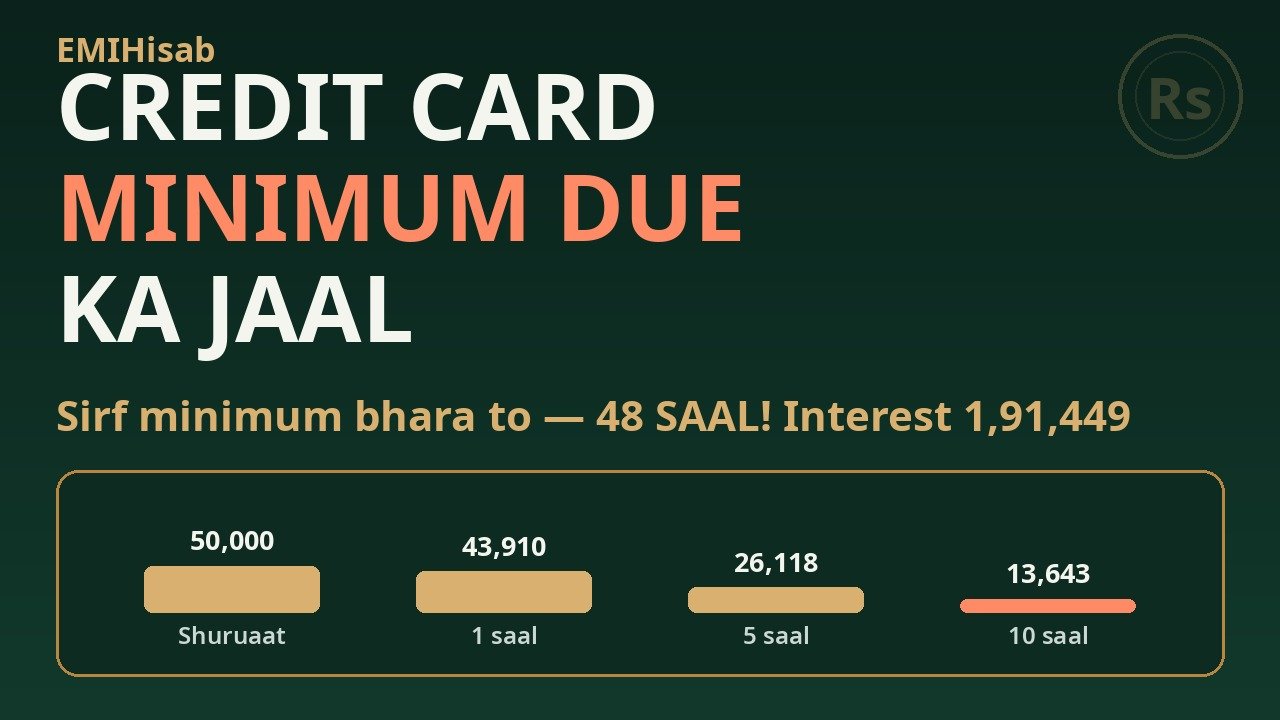
| Samay | Bacha hua bakaya | Matlab |
|---|---|---|
| 1 saal | ₹43,910 | Poora saal bharne ke baad karz ghata sirf ₹6,090 |
| 5 saal | ₹26,118 | Aadha karz (25,000 se neeche) utarne me 5.4 saal lage |
| 10 saal | ₹13,643 | Das saal baad bhi chauthai se zyada baki |
| 30 saal | ₹1,000 se neeche | Hazaar ke neeche aane me hi 30 saal |
| Kul | lagbhag 48 saal | Bakaya naa ke barabar hone tak ka kul samay |
Kul bojh (poora simulation): Interest ₹1,62,245 + GST ₹29,204 = ₹1,91,449 sirf interest aur tax.
Aur jeb se kul nikle ₹2,41,449 — ek 50,000 rupaye ki kharid ke badle. Lagbhag 5 guna ke paas.
48 saal sunkar avishwas hona swabhavik hai — khud hisaab lagakar dekho, numbers jhooth nahi bolte. Ek imaandar note: asal zindagi me kai cards par minimum due ki ek minimum rakam (jaise 200 rupaye) bhi hoti hai, aur roz ke hisaab se interest lagne se number thoda idhar-udhar ho sakta hai. Lekin disha ek hi hai — sirf minimum bharna matlab karz ko jeevan-bhar ka saathi banana.
Wahi 50,000 — dusra raasta: fixed 5,000 har mahine
Ab bill wahi rakho, rates wahi rakho — sirf ek cheez badlo: minimum ki jagah har mahine 5,000 rupaye fix bharo. Ye minimum se bas dugune ke aas-paas hai:
| Tareeka | Samay | Interest + GST | Kul bhara |
|---|---|---|---|
| Sirf minimum due (5 percent) | lagbhag 48 saal | ₹1,91,449 | ₹2,41,449 |
| Fixed 5,000 rupaye / mahina | 14 mahine | ₹15,832 | ₹65,832 |
| Farak | — | ₹1,75,617 ki bachat | — |
Farak kamai ka nahi hai — wahi insaan, wahi tankhwah, wahi 50,000. Farak sirf payment ki aadat ka hai: ek ghata hua number jo bank deta hai, ya ek fix number jo aap khud tay karte ho.
Jaal se nikalne ke 4 tareeqe
- Hamesha Total Amount Due bharo. Autopay lagana hai to "total due" wala option chuno, "minimum due" wala kabhi nahi. Pura bill samay par bharne walon ke liye credit card asal me ek free saadhan hai — interest-free period unhi ko milta hai.
- Pura na ho to fixed rakam tay karo. Minimum ki jagah ek fix amount (jaise 5,000 rupaye) har mahine, bina ghatae. Upar ki table hi iska saboot hai — 14 mahine vs 48 saal.
- Nayi kharid band, jab tak purana saaf na ho. Ghate hue karz par naya kharcha matlab do taraf se interest. Pehle bakaya zero, phir card dobara haath me.
- Balance transfer / EMI conversion — soch-samajh kar. Ye offers kabhi-kabhi samay kharidne me madad karte hain, lekin processing fees aur GST lagta hai, aur shartein har offer ki alag hoti hain. Ye karz khatm nahi karte — uska roop badalte hain. Kul rakam (fees + GST + interest) khud jodkar dekhne ke baad hi koi faisla lein. Yahan kisi khaas card ya offer ki salah nahi di ja rahi.
Credit Card EMI Calculator kaise use karein
EMIHisab ka Credit Card EMI Calculator bilkul free hai. Jab bank bill ko EMI me badalne ka offer de, to pehle yahan hisaab lagakar dekho ki asal me kul kitna doge:
- Purchase amount me apni rakam daalo (jaise 50,000).
- Annual interest rate me offer wala saalana rate daalo — apne card ki sharton wala rate hi asal hai.
- Loan tenure chuno — EMI aur kul interest turant saamne aa jayega. Kul rakam dekhkar hi faisla lo, sirf mahine ki EMI dekhkar nahi.
Aksar puche jaane wale sawal
Q: Credit card ka minimum due kya hota hai?
Minimum due (Minimum Amount Due) wo sabse chhoti rakam hai jo due date tak bharne se late fee nahi lagti aur khaata "current" rehta hai. Aam taur par ye bakaye ka lagbhag 5 percent hota hai, usme EMI, fees aur tax jud sakte hain. Ye rakam bank/card ke hisaab se badalti hai — apne statement par hamesha check karein.
Q: Minimum due bharne se kya hota hai?
Late fee bach jaati hai, lekin bachi hui rakam par interest lagna nahi rukta. Hamare example me (50,000 ka bill, 3.5 percent prati mahina interest, 18 percent GST) sirf minimum bharte rehne par karz takriban 48 saal chalta hai aur interest + GST milakar 1,91,449 rupaye lagte hain. Interest-free period bhi khatm ho jata hai.
Q: Credit card par interest kaise lagta hai?
Poora bill due date tak na bharne par finance charge lagta hai — Bharat me aam taur par 3 se 3.75 percent prati mahina (36-45 percent saalana). Interest par 18 percent GST alag se lagta hai. Kai cards par interest kharid ki taareekh se gina jata hai, due date se nahi — exact tareeka apne card ki sharton (MITC) me likha hota hai.
Q: Kya minimum due bharne se credit score kharab hota hai?
Samay par minimum due bharne se aam taur par score ko seedha nuksan nahi hota, kyunki payment "late" nahi gina jata. Lekin due date miss karne par late fee ke saath credit score ko bhi chot pahunchti hai. Aur lambe samay tak bada bakaya (high utilisation) bhi score par dabav dal sakta hai — ye aam jaankari hai, apni credit report khud check karte rahein.
Q: Minimum due ke jaal se niklein kaise?
Sabse pehla kadam: hamesha total amount due bharne ki aadat aur autopay ko "total due" par set karna. Agar abhi pura bharna mushkil hai, to minimum ki jagah ek fixed rakam (jaise har mahine 5,000 rupaye) tay karein — hamare example me wahi karz 14 mahine me khatm ho gaya aur interest sirf 15,832 rupaye laga. Jab tak purana bakaya saaf na ho, nayi kharid rok dein.
Q: Balance transfer ya EMI conversion lena chahiye?
Ye kabhi-kabhi samay kharidne me madad karta hai, lekin processing fees aur GST lagta hai aur shartein har bank ki alag hoti hain. Ye karz khatm nahi karta, sirf uska roop badalta hai. Koi bhi offer lene se pehle kul rakam (fees + GST + interest) khud jodkar dekhein. Yahan kisi khaas card ya offer ki salah nahi di ja rahi — faisla apni sharton ke hisaab se lein.
Apne card ka hisaab khud lagakar dekho
Apni rakam, apna rate, apni tenure — EMI aur kul interest turant saamne. Offer lene se pehle kul rakam zaroor dekho.
🧮 Credit Card EMI Calculator kholoYe article sirf aam jaankari ke liye hai. Neeche-upar diya example ek saral monthly model hai — 50,000 rupaye ki kharid, 3.5 percent prati mahina interest, interest par 18 percent GST, minimum due = naye statement ka 5 percent, koi nayi kharid nahi. Aapke bank/card ke asal rates aur shartein alag ho sakti hain, aur asal hisaab roz ke balance par bhi nirbhar karta hai — apne statement aur card ki shartein (MITC) hi asal sach hain. Kisi khaas card, bank ya offer ki salah yahan nahi di gayi hai; koi bhi faisla apni sthiti samajh kar aur advisor se salah karke hi lein.